Domain phasenanschnittdimmer.de kaufen?
Wir ziehen mit dem Projekt
phasenanschnittdimmer.de um.
Sind Sie am Kauf der Domain
phasenanschnittdimmer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain phasenanschnittdimmer.de kaufen?
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
Ähnliche Suchbegriffe für Kontokorrentkredit
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
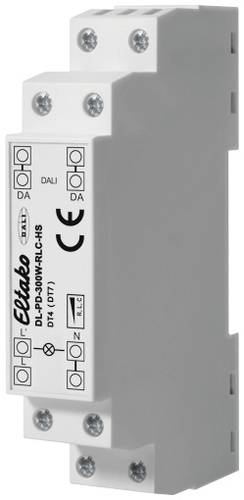
Eltako 33000008 Phasenanschnittdimmer GrauPhasendimmer mit DALI-Steuereingang für Tragschiene DIN-EN 60715 TH35. 98x17,5x56mm. Schutzart IP20. Geeignet zum Dimmen von 230V-LED-Retrofit-Leuchtmittel über DALI. Umwandlung des DALI-Dimmlevels in eine Spannung mit Phasenabschnitt oder Phasenanschnitt. Der minimale Dimmlevel (MIN LEVEL) ist über DALI einstellbar. Zusätzliche Betriebsart als Schalter (DT7 konform) ab Firmware 3.5. Das Modul repräsentiert einen Teilnehmer am Bus und ist entsprechend adressierbar. Doppelte Anschlussklemmen zum einfachen Durchschleifen des DALI-Bus. Dimmbereich 0.1%-100%.Versorgungsspannung 230V AC. Ausgangslastbereich 10-300W. Hoher Wirkungsgrad. Konfiguration über PC-Software DALI-Cockpit. Funktion: Der DALI-PD ist als Schnittstelle zwischen klassischer Dimmtechnologie (Phasendimmung) und DALI an die Norm für DALI Control Gears (IEC 62386-102) und Device Type 4 Geräte (IEC 62386-205) angelehnt. Das DALI-PD Interface wandelt den gewünschten Dimmlevel in ein entsprechendes Spannungssignal mit an- oder abgeschnittener Phase um. Der Universaldimmer arbeitet je nach Last als Phasenabschnitts- oder Phasenanschnittsdimmer. Die Betriebsart kann über DALI abgefragt werden (DT4). Die Dimmkennlinie ist entsprechend DALI-Standard logarithmisch skaliert. Die Phasen-an/abschnittssteuerung liefert eine an/abgeschnittene Sinusspannung. Der PHYSICAL MINLEVEL beträgt 3%. Ab Firmwareversion 3.5 verfügt der DALI-PD über eine weitere Betriebsart. Es kann von der Betriebsart DT4 (Phasendimmung) auf DT7 (Schalter160,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako 33000009 Phasenanschnittdimmer GrauPhasendimmer mit DALI-Steuereingang für Deckeneinwurf. 120x30x22mm. Schutzart IP20. Geeignet zum Dimmen von 230V-LED-Retrofit-Leuchtmittel über DALI. Umwandlung des DALI-Dimmlevels in eine Spannung mit Phasenabschnitt oder Phasenanschnitt. Der minimale Dimmlevel (MIN LEVEL) ist über DALI einstellbar. Zusätzliche Betriebsart als Schalter (DT7 konform) ab Firmware 3.5. Das Modul repräsentiert einen Teilnehmer am Bus und ist entsprechend adressierbar. Doppelte Anschlussklemmen zum einfachen Durchschleifen des DALI-Bus. Dimmbereich 0.1%-100%. Versorgungsspannung 230V AC. Ausgangslastbereich 10-300W. Hoher Wirkungsgrad. Konfiguration über PC-Software DALI-Cockpit. Funktion: Der DALI-PD ist als Schnittstelle zwischen klassischer Dimmtechnologie (Phasendimmung) und DALI an die Norm für DALI Control Gears (IEC 62386-102) und Device Type 4-Geräte (IEC 62386-205) angelehnt. Das DALI-PD Interface wandelt den gewünschten Dimmlevel in ein entsprechendes Spannungssignal mit an- oder abgeschnittener Phase um. Der Universaldimmer arbeitet je nach Last als Phasenabschnitts- oder Phasenanschnittsdimmer. Die Betriebsart kann über DALI abgefragt werden (DT4). Die Dimmkennlinie ist entsprechend DALI-Standard logarithmisch skaliert. Die Phasen-an/abschnittssteuerung liefert eine an/abgeschnittene Sinusspannung. Der PHYSICAL MINLEVEL beträgt 3%. Ab Firmwareversion 3.5 verfügt der DALI-PD über eine weitere Betriebsart. Es kann von der Betriebsart DT4 (Phasendimmung) auf DT7 (Schalter) umgeschalten w160,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HWH LED Orientierungslicht Moon, Helligkeitsanpassung, Amber BLU-49351Größe: B/ H/ T: 6/ 9/ 1,7 cm Produktart: Orientierungsleuchte Form Leuchte: eckig Betriebsspannung: 220-240 V~ Dimmbar: nein Netzfrequenz: 50/60 Hz Leuchtmitteltyp: LED Sensorik: Helligkeit Lichtfarbe: Amber Farbtemperatur: 1900 K IP-Schutzart: IP20 Artikelnummer: BLU-49351 Abgabemenge: 1 Stück Marke: Blulaxa Hersteller: HWH4,47 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
Warum ist ein Kontokorrentkredit teurer als ein Darlehen?
Ein Kontokorrentkredit ist in der Regel teurer als ein Darlehen, da er flexibler ist und schneller verfügbar sein muss. Die Bank trägt ein höheres Risiko, da der Kreditnehmer jederzeit auf das Geld zugreifen kann, ohne vorherige Genehmigung. Zudem sind die Zinsen für einen Kontokorrentkredit variabel und können sich je nach Marktlage ändern. Darlehen hingegen haben feste Zinsen und eine festgelegte Laufzeit, was für die Bank kalkulierbarer ist. **
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
Scharnberger+Hasenbein Phasenanschnittdimmer 88445Zusammenstellung=BasiselementBedienungsart=Dreh-/DruckknopfAnzahl der Module (bei Modulbauweise)=1Dimmung Phasenanschnitt=jaLastart=sonstigeNebenstelleneingang=jaLichtwertspeicher=jaVerwendbar mit Taste=neinVerwendbar mit Bewegungsmelder=neinVerwendbar mit Präsenzmelder=neinVerwendbar mit Zeitschalter/Timer=neinVerwendbar mit Funktaste=neinVerwendbar mit IR-Taste=neinMontageart=UnterputzBefestigungsart=sonstigeWerkstoff=sonstigeWerkstoffgüte=sonstigeHalogenfrei=jaOberflächenschutz=unbehandeltAusführung der Oberfläche=mattFarbe=SilberTransparent=neinGeeignet für Schutzart (IP)=IP20Nennspannung=230 VFrequenz=50 HzAnschlussart=SteckklemmeGerätebreite=71 mmGerätehöhe=33 mmGerätetiefe=71 mm40,03 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Scharnberger+Hasenbein Phasenanschnittdimmer 88450Zusammenstellung=BasiselementBedienungsart=sonstigeDimmung Phasenanschnitt=jaLastart=sonstigeNebenstelleneingang=jaLichtwertspeicher=jaVerwendbar mit Taste=neinVerwendbar mit Bewegungsmelder=neinVerwendbar mit Präsenzmelder=neinVerwendbar mit Zeitschalter/Timer=neinVerwendbar mit Funktaste=neinVerwendbar mit IR-Taste=neinMontageart=UnterputzBefestigungsart=sonstigeWerkstoff=sonstigeWerkstoffgüte=sonstigeHalogenfrei=jaOberflächenschutz=unbehandeltAusführung der Oberfläche=mattFarbe=SilberTransparent=neinGeeignet für Schutzart (IP)=IP20Nennspannung=230 VFrequenz=50 HzAnschlussart=SteckklemmeGerätebreite=71 mmGerätehöhe=33 mmGerätetiefe=71 mm38,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eltako 33000008 Phasenanschnittdimmer GrauPhasendimmer mit DALI-Steuereingang für Tragschiene DIN-EN 60715 TH35. 98x17,5x56mm. Schutzart IP20. Geeignet zum Dimmen von 230V-LED-Retrofit-Leuchtmittel über DALI. Umwandlung des DALI-Dimmlevels in eine Spannung mit Phasenabschnitt oder Phasenanschnitt. Der minimale Dimmlevel (MIN LEVEL) ist über DALI einstellbar. Zusätzliche Betriebsart als Schalter (DT7 konform) ab Firmware 3.5. Das Modul repräsentiert einen Teilnehmer am Bus und ist entsprechend adressierbar. Doppelte Anschlussklemmen zum einfachen Durchschleifen des DALI-Bus. Dimmbereich 0.1%-100%.Versorgungsspannung 230V AC. Ausgangslastbereich 10-300W. Hoher Wirkungsgrad. Konfiguration über PC-Software DALI-Cockpit. Funktion: Der DALI-PD ist als Schnittstelle zwischen klassischer Dimmtechnologie (Phasendimmung) und DALI an die Norm für DALI Control Gears (IEC 62386-102) und Device Type 4 Geräte (IEC 62386-205) angelehnt. Das DALI-PD Interface wandelt den gewünschten Dimmlevel in ein entsprechendes Spannungssignal mit an- oder abgeschnittener Phase um. Der Universaldimmer arbeitet je nach Last als Phasenabschnitts- oder Phasenanschnittsdimmer. Die Betriebsart kann über DALI abgefragt werden (DT4). Die Dimmkennlinie ist entsprechend DALI-Standard logarithmisch skaliert. Die Phasen-an/abschnittssteuerung liefert eine an/abgeschnittene Sinusspannung. Der PHYSICAL MINLEVEL beträgt 3%. Ab Firmwareversion 3.5 verfügt der DALI-PD über eine weitere Betriebsart. Es kann von der Betriebsart DT4 (Phasendimmung) auf DT7 (Schalter160,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako 33000009 Phasenanschnittdimmer GrauPhasendimmer mit DALI-Steuereingang für Deckeneinwurf. 120x30x22mm. Schutzart IP20. Geeignet zum Dimmen von 230V-LED-Retrofit-Leuchtmittel über DALI. Umwandlung des DALI-Dimmlevels in eine Spannung mit Phasenabschnitt oder Phasenanschnitt. Der minimale Dimmlevel (MIN LEVEL) ist über DALI einstellbar. Zusätzliche Betriebsart als Schalter (DT7 konform) ab Firmware 3.5. Das Modul repräsentiert einen Teilnehmer am Bus und ist entsprechend adressierbar. Doppelte Anschlussklemmen zum einfachen Durchschleifen des DALI-Bus. Dimmbereich 0.1%-100%. Versorgungsspannung 230V AC. Ausgangslastbereich 10-300W. Hoher Wirkungsgrad. Konfiguration über PC-Software DALI-Cockpit. Funktion: Der DALI-PD ist als Schnittstelle zwischen klassischer Dimmtechnologie (Phasendimmung) und DALI an die Norm für DALI Control Gears (IEC 62386-102) und Device Type 4-Geräte (IEC 62386-205) angelehnt. Das DALI-PD Interface wandelt den gewünschten Dimmlevel in ein entsprechendes Spannungssignal mit an- oder abgeschnittener Phase um. Der Universaldimmer arbeitet je nach Last als Phasenabschnitts- oder Phasenanschnittsdimmer. Die Betriebsart kann über DALI abgefragt werden (DT4). Die Dimmkennlinie ist entsprechend DALI-Standard logarithmisch skaliert. Die Phasen-an/abschnittssteuerung liefert eine an/abgeschnittene Sinusspannung. Der PHYSICAL MINLEVEL beträgt 3%. Ab Firmwareversion 3.5 verfügt der DALI-PD über eine weitere Betriebsart. Es kann von der Betriebsart DT4 (Phasendimmung) auf DT7 (Schalter) umgeschalten w160,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
-
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
Ähnliche Suchbegriffe für Kontokorrentkredit
-
HWH LED Orientierungslicht Moon, Helligkeitsanpassung, Amber BLU-49351Größe: B/ H/ T: 6/ 9/ 1,7 cm Produktart: Orientierungsleuchte Form Leuchte: eckig Betriebsspannung: 220-240 V~ Dimmbar: nein Netzfrequenz: 50/60 Hz Leuchtmitteltyp: LED Sensorik: Helligkeit Lichtfarbe: Amber Farbtemperatur: 1900 K IP-Schutzart: IP20 Artikelnummer: BLU-49351 Abgabemenge: 1 Stück Marke: Blulaxa Hersteller: HWH4,47 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Tiptree Jr., James: Helligkeit fällt vom HimmelHelligkeit fällt vom Himmel , Eine Novafront zieht an dem entlegenen kleinen Planeten Damiem vorbei und lockt einen bunten Haufen Besucher an: Forscher, Touristen, Heilung Suchende und einen Trupp jugendlicher Pornostars mit ihrem Agenten, der in aufsehenerregender Kulisse einen Film drehen will. Sie alle kommen in dem Gästehaus unter, das von drei Wächtern betrieben wird, die von der Föderation zum Schutz der Bewohner des Planeten abgestellt wurden. Die Dameii sind Wesen von ätherischer Schönheit und mit grauenvoller Vergangenheit. Finster ragt die Vergangenheit in die heiter-erotische Gegenwart und finster scheinen die Absichten einiger der Besucher. Schon bald werden in der kleinen Zwangsgemeinschaft die Masken fallen, wird erneut Gewalt ausbrechen, werden Betrug und Mord, echtes und falsches Heldentum, Schuld und der Drang nach Vergeltung und eine in allem wirkende Liebe und Sehnsucht nach Schönheit in einem großen letzten Gericht enden. James Tiptree Jrs. zweiter und gleichzeitig letzter Roman erscheint erstmals in deutscher Übersetzung und schließt die 10-bändige Werkausgabe ab. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20180219, Produktform: Leinen, Autoren: Tiptree Jr., James, Übersetzung: Stumpf, Andrea, Seitenzahl/Blattzahl: 511, Keyword: Alien; Nova; Sex; Thriller, Fachkategorie: Thriller / Spannung~Klassische Science-Fiction-Literatur~Moderne und zeitgenössische Belletristik, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 195, Breite: 128, Höhe: 38, Gewicht: 594, Produktform: Gebunden, Genre: Belletristik,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greule, Roland: Licht und Beleuchtung im MedienbereichLicht und Beleuchtung im Medienbereich , Von den Grundlagen bis zu Anwendungen im Show- und Eventbereich - dieses Lehrbuch vermittelt alles, was Sie über Licht und Beleuchtung im Medienbereich wissen müssen. Neben den Grundgrößen der Lichttechnik und Farbmetrik und der Wahrnehmung des Auges werden die Eigenschaften von Lichtquellen inklusive LEDs, verschiedene Scheinwerfer, Lichtstellpulte und die Lichtsteuerung behandelt. Moderne Lichtsysteme wie Medienwände und Medienserver (Digital Lighting) werden erläutert und ihre Anwendung gezeigt. Entwicklungen in Richtung AR und VR werden erklärt. Das Buch zeigt Anwendungen von Theater- über Fernseh- bis zum Show- und Eventlicht. Beispiele aus der Praxis, etwa zum Eurovision Song Contest, vermitteln, was mit Licht und Beleuchtung möglich ist. Mit Verständnisfragen, Übungsbeispielen, vielen Fotos, Grafiken und Infokästen eignet es sich ideal als kursbegleitendes Lehrbuch oder zum Selbststudium. Die Autor:innen arbeiten alle im Bereich Lichtplanung und Lichtdesign und garantieren einen hohen Praxisbezug. In der 3. Auflage wurden ein Abschnitt zu KI und Lichtsteuerung hinzugefügt und neue Scheinwerfer und Lichtstellpulte vorgestellt. , Luftversorgung > Auto-Tuning & -Styling , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Autoren: Greule, Roland, Auflage: 24003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 456, Abbildungen: Komplett in Farbe, Keyword: Beleuchtungstechnik Bühne; Beleuchtungstechnik Event; Beleuchtungstechnik Film; Beleuchtungstechnik Grundlagen; Beleuchtungstechnik Veranstaltung; Digital Lighting; Lichtplanung; Lichtsimulation; Lichttechnik Grundlagen, Fachschema: Beleuchtung~Fotografie / Beleuchtung~Licht (Beleuchtung)~Bühne - Bühnentechnik~Fernsehen - Privatfernsehen~TV~Film / Recht, Produktion, Wirtschaft~Farbfotografie~Fotografie~Photo~Photographie~Optik, Fachkategorie: Filmproduktion: Produktionstechniken~Fernsehproduktion: Produktionstechniken~Angewandte Optik~Fotografie, Warengruppe: HC/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 27, Gewicht: 1048, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
-
Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
-
Warum ist ein Kontokorrentkredit teurer als ein Darlehen?
Ein Kontokorrentkredit ist in der Regel teurer als ein Darlehen, da er flexibler ist und schneller verfügbar sein muss. Die Bank trägt ein höheres Risiko, da der Kreditnehmer jederzeit auf das Geld zugreifen kann, ohne vorherige Genehmigung. Zudem sind die Zinsen für einen Kontokorrentkredit variabel und können sich je nach Marktlage ändern. Darlehen hingegen haben feste Zinsen und eine festgelegte Laufzeit, was für die Bank kalkulierbarer ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.